
티스토리 뷰
목차
"이자·배당 세금 0원의 비밀": 50대가 지금 당장 중개형 ISA 계좌를 열지 않으면 무조건 손해 보는 이유
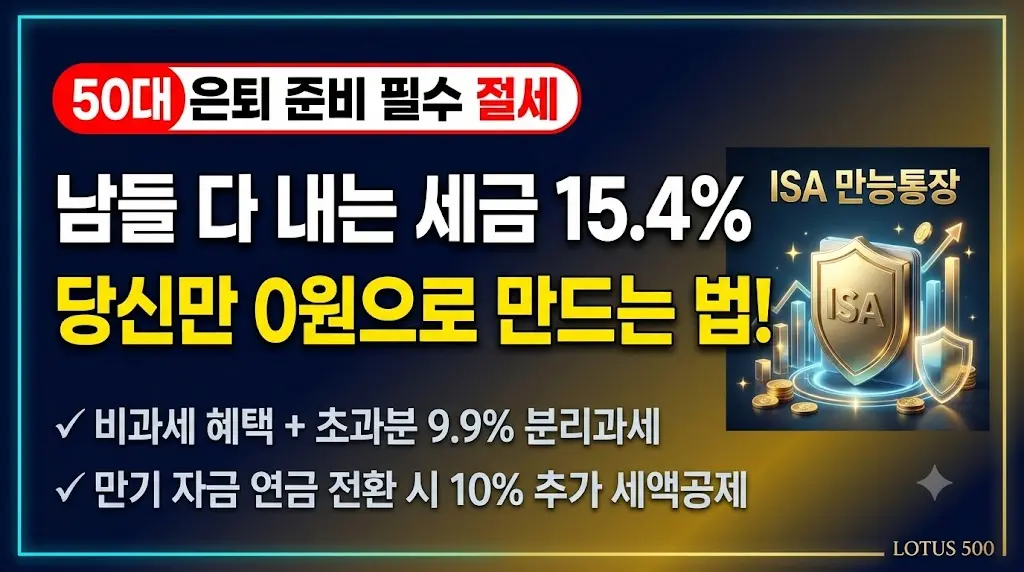
열심히 모아둔 소중한 목돈과 퇴직금, 예금이나 배당주에 넣어두고 쏠쏠한 수익을 기대했다가 연말 통장을 확인하고 깜짝 놀라는 분들이 많습니다. 바로 이자·배당소득세 15.4%가 원천징수로 소리 없이 빠져나가기 때문입니다. 게다가 금융소득이 연간 2,000만 원을 넘어서는 순간 건강보험료 피부양자 자격이 박탈되거나 지역가입자 건보료가 껑충 뛰는 폭탄을 맞게 됩니다. 50대의 자산 관리는 '얼마를 버느냐'보다 '세금과 건강보험료로 새어나가는 돈을 어떻게 틀어막느냐'의 싸움입니다.
중개형 ISA(개인종합자산관리계좌)란 무엇인가?
제가 직접 해보니 아무리 좋은 미국 배당 다우존스 ETF나 국내 우량주를 모아가더라도, 일반 종합위탁계좌에서 굴리면 매번 분배금이 나올 때마다 세금이 뭉텅이로 떼여 복리 효과가 심각하게 꺾였습니다. 반면 **중개형 ISA**는 한 계좌 안에서 국내 주식, 국내 상장 해외 ETF, 채권, 예금, RP 등을 내 손으로 직접 골라 담을 수 있는 '만능 절세 바구니'입니다.
이걸 모르면 손해 보는 이유: 50대 맞춤 3가지 핵심 활용법
1. 연 2,000만 원씩 한도 누적: 당장 돈이 없어도 계좌부터 터야 하는 이유
ISA는 연간 납입 한도가 2,000만 원(총 5년간 최대 1억 원)입니다. 그런데 중요한 것은 '납입 한도가 이월된다'는 점입니다. 올해 계좌를 만들어두고 1원도 넣지 않더라도, 내년에는 4,000만 원, 내후년에는 6,000만 원까지 한 번에 목돈을 넣을 수 있는 권리가 쌓입니다. 나중에 집을 팔거나 퇴직금을 받아 목돈이 생겼을 때 계좌가 없으면 한 해 2,000만 원밖에 못 넣지만, 미리 터두면 수천만 원을 한꺼번에 비과세 바구니에 담을 수 있습니다.
2. 국내 상장 미국 ETF(S&P500, 미국배당다우존스)의 필수 둥지
일반 계좌에서 'TIGER 미국S&P500'이나 'ACE 미국배당다우존스' 같은 해외 지수 ETF를 매매하면 매매차익과 분배금에 15.4%의 배당소득세가 고스란히 부과됩니다. 하지만 ISA 계좌에서 거래하면 비과세 혜택을 받고, 한도를 넘긴 수익에 대해서도 15.4%가 아닌 9.9% 분리과세로 끝납니다. 세금을 아낀 만큼 재투자할 수 있어 복리 수익률 격차가 어마어마하게 벌어집니다.
3. 3년 만기 후 '연금저축/IRP 전환'으로 세액공제 300만 원 추가 챙기기
이것이 50대에게 가장 결정적인 혜택입니다. ISA 의무 가입 기간은 3년입니다. 3년이 지난 뒤 모인 자금을 연금저축이나 IRP(개인형 퇴직연금)로 전환하면, 전환 금액의 10%(최대 300만 원 한도)에 대해 추가 세액공제를 돌려받습니다. 기존 연금계좌 세액공제 한도(최대 900만 원)와 별도로 300만 원을 더 공제받을 수 있어 연말정산이나 종합소득세 신고 시 최대 수십만 원의 현금을 세이브할 수 있습니다.
🎬 실제 증권사 앱에서 5분 만에 비대면 개설하는 과정 확인하기
스마트폰으로 신분증만 있으면 은행 지점 방문 없이 집에서 간편하게 개설할 수 있습니다. 증권사 공식 가이드 영상을 통해 실시간 개설 절차를 살펴보세요.
▶ 중개형 ISA 비대면 개설 방법 실전 영상 보기 (새창 열기)가장 자주 묻는 질문 (FAQ)
Q1. 중개형 ISA는 중간에 돈을 전혀 못 빼나요?
아닙니다! 내가 실제로 넣었던 원금(납입 원금)은 3년 만기 전이라도 세금 페널티나 비과세 혜택 취소 없이 언제든지 자유롭게 출금할 수 있습니다. 단, 계좌 안에서 발생한 이익금을 출금할 때는 해지 절차를 밟아야 하므로 급전이 필요할 땐 원금 범위 내에서 인출하시면 됩니다.
Q2. 금융소득종합과세 대상자도 만들 수 있나요?
최근 3개년 중 한 번이라도 연간 금융소득(이자+배당)이 2,000만 원을 초과한 금융소득종합과세 대상자는 일반 가입이 제한됩니다. 따라서 소득이 일시적으로 줄어들었거나 대상자가 아닐 때 미리 계좌를 만들어 자격을 유지해 두는 것이 고수들의 핵심 팁입니다.
Q3. 주식에서 손실이 나면 비과세 혜택은 어떻게 되나요?
ISA의 가장 강력한 무기 중 하나가 '손익 통산'입니다. 만약 A ETF에서 400만 원 수익이 나고, B 주식에서 200만 원 손실을 봤다면 순이익은 200만 원이 됩니다. 일반 계좌는 400만 원에 대해 고스란히 15.4%를 떼어가지만, ISA는 순이익 200만 원에 비과세를 적용해 세금을 단 1원도 내지 않게 됩니다.
50대부터는 공격적으로 높은 수익률을 좇는 것보다 세는 돈을 철통 방어하는 것이 진정한 자산 증식의 지름길입니다. 방어가 최선의 전략이라는 얘기죠. 지금 스마트폰을 켜고 증권사 앱에서 단 0원으로라도 중개형 ISA 계좌 한도를 만들어 두세요. 3년 뒤 든든한 절세 만능 바구니가 당신의 은퇴 통장을 든든하게 지켜줄 것입니다. 감사합니다.
'생활 금융 & 세무' 카테고리의 다른 글
| "잠자던 내 돈 140만 원 찾아가세요" 2026년 숨은 정부지원금·국세 환급금 3분 조회 비법 (0) | 2026.11.01 |
|---|---|
| 가을 텃밭 EM원액·웃거름 비료 파는 곳 총정리 | 초보 농부 농자재 저렴하게 구입하는 3가지 실전 루트 (0) | 2026.09.24 |
| 쿠팡 대신! 안전하고 인기 많은 쇼핑 앱 추천! - 네이버 스마트스토어, SSG.COM(쓱닷컴), 마켓컬리&오아시스마켓, G마켓, 옥션, 11번가 (0) | 2025.12.16 |
| 쿠팡 회원 탈퇴하는 방법!- 탈퇴 전 꼭 확인해야 할 것, PC와 모바일 앱에서 탈퇴하는 방법 (0) | 2025.12.15 |
| 쿠팡 과연 어느나라 기업인가? 왜 쿠팡은 말도 많고 탈도 많은걸까? 김범석은 누구인가? (2) | 2025.12.11 |